


Você já escutou alguém comentando que pagamos muitos tributos? Questionamentos e falas sobre esse tema são comuns. Segundo dados do Portal Tributário, há 95 tributos oficiais no Brasil atualmente (são eles que compõem a carga tributária). Imagine que o pagamento deles, por ser uma obrigação, é feito por todos os cidadãos que resulta em milhões e milhões de reais, certo? Isso é parte da carga tributária nacional.
Quando falamos sobre “carga tributária”, estamos nos referindo ao valor total da arrecadação de tributos no país e do seu impacto no PIB (produto interno bruto) – vamos nos aprofundar nisso no próximo tópico.
Para analisar o valor total da tributação, é necessário somar todos os tributos que foram arrecadados pela União (por meio dos tributos federais), Estados (por meio dos tributos estaduais), Municípios (por meio dos tributos municipais) e Distrito Federal (por meio dos tributos distritais).
→ Se quiser saber mais sobre o Sistema Tributário Nacional, acesse o nosso post “Sistema tributário nacional: como funciona?”.
Depois de somar todos os tributos arrecadados pelos diferentes entes federativos (União, Estados, Distrito Federal e Municípios), o valor é dividido pelo PIB, e a carga tributária é definida. Por meio dela, podemos entender melhor a tributação do país como um todo (e não apenas a cobrança de um tributo específico). Desse modo, é possível avaliar como os valores recolhidos por meio dos tributos afetam a sociedade. Para saber como isso ocorre no Brasil, segue com a gente!
→ Nesse eixo do projeto conversamos com a Marina Costa, advogada de direito tributário do Mattos Filhos e discutimos sobre os diferentes tipos de tributos e como o sistema tributário brasileiro pode impactar a desigualdade. Confere esse papo aqui:
O projeto Tributos e Desigualdade é uma realização do Instituto Mattos Filho, produzido pela Civicus em parceria com a Politize!. Juntos, temos o objetivo de levar conhecimento e informações sobre a tributação no Brasil e seus impactos sobre as desigualdades.
O que é carga tributária?
A carga tributária é calculada da mesma forma em todos os países (mas há diferença na forma como cada um cobra tributos). Como apresentado, ela é definida pela soma de todo o valor arrecadado por meio da tributação e dividida pelo PIB (Produto Interno Bruto) do país. Você pode estar se perguntando: “mas o que é PIB?”
O PIB é a soma de toda riqueza que foi produzida durante um determinado período no país, isto é, considera todos os bens e serviços finais realizados e, geralmente, utiliza o período de um ano para definir o resultado. Cada país calcula o PIB em sua própria moeda. Em 2025, por exemplo, o PIB brasileiro foi de 12,7 trilhões de reais, segundo dados do IBGE.
A partir dessa relação entre o total do valor arrecadado e o PIB, chamada de carga tributária, a contribuição financeira da sociedade para o Estado por meio do sistema tributário nacional é determinada. Entender isso é muito importante para que seja possível avaliar o valor arrecadado, como isso afeta a vida da população e, principalmente, como isso impacta a garantia do bem-estar social.
Como a carga tributária brasileira é composta
Como já apresentamos, a carga tributária é uma parcela do PIB, que é a riqueza produzida no país. Ela é, mais especificamente, a parcela correspondente ao valor arrecadado pelo Governo a partir de todos os tributos.
Segundo o Boletim de Estimativa da Carga Tributária Bruta do Governo Geral de 2025, publicado pelo Tesouro Nacional em abril de 2026, a carga tributária bruta brasileira foi de 32,40% do PIB em 2025. Isso significa que, a cada R$ 100 produzidos no país, cerca de R$ 32,40 foram arrecadados pelo governo por meio de tributos.
Em relação a 2024, houve um pequeno aumento de 0,18 ponto percentual do PIB. A alta foi puxada principalmente pelo crescimento da arrecadação do Governo Central, enquanto os estados tiveram leve queda e os municípios registraram pequeno aumento.
Para entender melhor esse número, é importante observar quais tipos de tributos compõem a carga tributária brasileira. Em 2025, os principais destaques foram:
→ Se quiser saber mais sobre os tipos de tributos, veja nosso post “O que é o tributo?”
| Tipo de arrecadação | Participação no PIB em 2025 |
| Impostos sobre bens e serviços | 13,78% |
| Impostos sobre renda, lucros e ganhos de capital | 9,16% |
| Contribuições sociais | 6,72% |
| Impostos sobre a propriedade | 1,73% |
| Impostos sobre comércio e transações internacionais | 0,71% |
| Impostos sobre folha de pagamento e mão de obra | 0,31% |
| Carga tributária bruta total | 32,40% |
Observando os dados, é possível perceber que a tributação no Brasil se concentra em tributos incidentes sobre bens e serviços. Muitas vezes, fazemos o pagamento deles sem perceber, já que estão inseridos no preço de tudo que consumimos.
Além disso, o valor arrecadado é distribuído entre as diferentes esferas de governo: o Governo Federal, os governos estaduais e do Distrito Federal e os governos municipais. O gráfico abaixo mostra como essa divisão ocorreu entre 2010 e 2025:
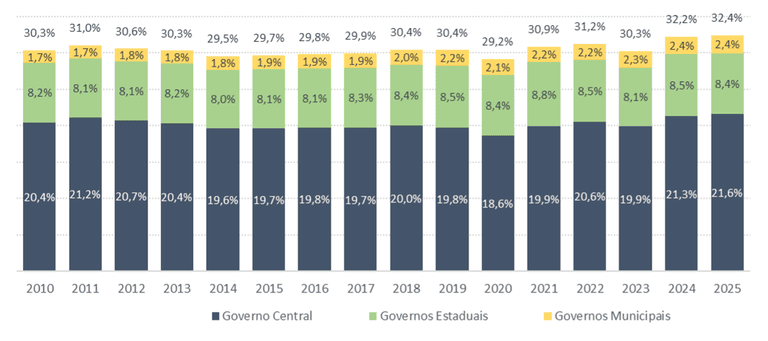
A maior parte dos tributos é cobrada pela União e destinada ao Governo Federal. O restante é dividido entre os governos estaduais, o governo do Distrito Federal e os governos municipais.
Com esses dados, podemos entender um pouco mais sobre como o valor arrecadado por meio dos tributos é composto e para onde é distribuído e como impacta as políticas públicas e a organização administrativa do país. É claro que o sistema tributário é muito mais complexo e cada um desses tributos é dividido em diversos tipos de cobranças, ou seja, há diferenças entre cobranças de tributos entre Municípios e Estados, por exemplo.
Comparação entre o Brasil e países da OCDE
Para analisar as diferenças entre o sistema tributário brasileiro e o de outros países, uma referência possível é a OCDE, sigla para Organização para a Cooperação e Desenvolvimento Econômico. A escolha da OCDE como base de comparação se justifica porque a organização reúne países com diferentes modelos econômicos e mantém estudos, indicadores e recomendações sobre políticas públicas, incluindo a área tributária. Assim, seus dados ajudam a observar tendências internacionais e a compreender como outros países organizam a arrecadação de tributos.
Fundada em 1961, a OCDE tem como objetivo promover o desenvolvimento econômico, o comércio mundial, a democracia e o bem-estar social. Em 2022, a organização contava com 38 países membros. Além de reunir dados comparativos, a OCDE também analisa os sistemas tributários dos países membros e produz recomendações sobre políticas fiscais e possíveis melhorias. Mesmo quando um país não faz parte da organização, essas referências podem ser utilizadas como apoio para debates e propostas de mudança, como é o caso de uma reforma tributária.
É importante pontuar que comparar sistemas tributários distintos, de países com renda per capita (renda por pessoa) diferentes e com diferentes cobranças sobre previdência, por exemplo, também podem gerar algumas conclusões erradas.
Diante disso, uma forma mais adequada de comparação é observar a concentração de tributos em cada país, isto é, se há uma maior quantidade de tributos diretos (cobrados diretamente do cidadão) ou indiretos (inseridos no valor do produto e de serviços). Essa análise permite identificar diferenças importantes entre os modelos tributários, sem ignorar as características específicas de cada país.
Pensando nisso, buscamos analisar a concentração de tributos em cada país, isto é, se há uma maior quantidade de tributos diretos (cobrados diretamente do cidadão) ou indiretos (inseridos no valor do produto e de serviços). Assim, podemos ter uma noção comparativa, mesmo que não seja possível chegar a uma conclusão definitiva, para evitar conclusões baseadas em distorções e na desconsideração das particularidades que o sistema tributário de cada país possui.
Para isso, podemos analisar os dados publicados pela própria OCDE em seu relatório de estatísticas sobre a tributação de seus países membros e comparar com o cenário brasileiro publicado em 2025.
Diferentemente dos dados anteriores, apresentados como percentual do PIB, as informações da OCDE a seguir mostram a participação de cada categoria de tributo no total da arrecadação tributária de cada país.
Um dos pontos de comparação é o peso dos tributos sobre renda, lucros e ganhos de capital em diferentes economias, como as listadas abaixo:
| País/grupo | Participação na receita tributária |
| Dinamarca | 66,6% |
| Estados Unidos | 48,5% |
| México | 44,5% |
| Média da OCDE | 36,4% |
| Brasil | 28,3% |
Esses dados indicam que, no Brasil, a participação dos tributos sobre renda, lucros e ganhos de capital é menor do que a média dos países da OCDE e também inferior à observada nos três países usados como exemplo.
Por outro lado, quando analisamos os tributos sobre bens e serviços, que compõem a carga tributária indireta, o cenário se inverte:
| País | Participação na receita tributária |
| Dinamarca | 28,2% |
| Estados Unidos | 16,6% |
| México | 35,1% |
| Brasil | 42,6% |
Ou seja, enquanto o Brasil arrecada proporcionalmente menos com tributos sobre renda, lucros e ganhos de capital, ele depende mais da tributação sobre bens e serviços. Isso ajuda a explicar uma característica central do sistema tributário brasileiro: o peso elevado dos tributos indiretos, que incidem sobre o consumo e acabam sendo pagos por toda a população, independentemente da renda.
Pesquisadores da área de Economia, David Decacache e Lucas DiCandia, afirmam que essa regressividade do sistema tributário brasileiro, caracterizada pela concentração da arrecadação em tributos indiretos (aqueles que são cobrados sobre bens e serviços), aprofunda a histórica e crônica desigualdade social no país. Isso porque esse tipo de cobrança será proporcionalmente mais cara para aqueles com renda menor.
Existem outros aspectos que surgem nas comparações entre a forma como a tributação ocorre no Brasil e em outros países mais desenvolvidos do ponto de vista econômico. Entretanto, o aspecto da regressividade é o mais evidente no que se refere aos impactos para desigualdade social.
Recomendações da OCDE
A partir das análises e recomendações que a OCDE apresenta para os países membros, é possível relacioná-las com a realidade brasileira para sugerir mudanças visando a melhoria social e econômica. Isso é feito por Institutos e pesquisadores que analisam a tributação.
Em 2022, o IPEA (Instituto de Pesquisa Econômica Aplicada) publicou uma Nota Técnica que buscava apresentar possíveis mudanças para tributação brasileira a partir das recomendações feitas pela OCDE.
De modo geral, foi concluído que é necessário concentrar a tributação sobre renda e propriedade ao invés de concentrá-la nos bens e serviços, como ocorre atualmente. Isso porque a arrecadação de tributos sobre consumo foi aproximadamente 50% superior no Brasil, se comparado à média dos países de maior desenvolvimento econômico. Para melhorar o cenário brasileiro, uma recomposição da carga tributária poderia ser feita, isto é, uma reorganização entre quais tributos sofrerão maior impacto na arrecadação do país.
É nesse contexto que entra a Reforma Tributária, que está sendo implementada no Brasil desde 2023. Ela afeta tanto os tributos indiretos quanto os diretos.
Nos tributos indiretos, os impactos vão variar conforme a atividade econômica. De modo geral, o novo IVA-dual (o Imposto sobre o Valor Agregado, composto pelo IBS e pela CBS) terá uma alíquota próxima de 28%, que pode ser maior ou menor do que as alíquotas que existiam antes, dependendo do setor. A Reforma também ampliou as possibilidades de aproveitamento de créditos de tributos pagos em etapas anteriores da cadeia produtiva, o que também vai influenciar a carga tributária final.
Nos tributos diretos, a Reforma ampliou a faixa de isenção do Imposto de Renda das Pessoas Físicas e criou mecanismos para tributar de forma mais intensa as rendas mais altas.
Por enquanto, o governo ainda não publicou uma estimativa oficial sobre o impacto dessas mudanças na composição da carga tributária. Então, ainda não dá para saber com certeza se a arrecadação de tributos indiretos vai diminuir enquanto a de tributos diretos aumenta. Acompanhar esse processo será fundamental para avaliar se a Reforma vai, de fato, aproximar o Brasil das recomendações da OCDE.
Marina Costa, advogada da área de direito tributário do Escritório Mattos Filho, afirma que a tributação atual no Brasil afeta a competitividade econômica (devido à quantidade de tributos sobre produção) e a economia local, já que, devido à concentração da arrecadação por meio de tributos indiretos, que, por sua vez, afeta a renda da população mais pobre, pode haver uma diminuição no consumo de produtos e serviços. Ela foi nossa convidada no episódio “Como funcionam os tributos e como impactam a nossa sociedade?”. Para saber mais, nos acompanhe no Spotify.
Veja todo o conteúdo desse eixo de forma resumida em nosso infográfico: Tributação e desigualdade: como isso acontece no Brasil?
Conclusão
Com base em todos esses dados e valores, podemos perceber que, apesar das semelhanças ou diferenças, cada país possui particularidades em seu sistema tributário, já que a tributação é um resultado da história de cada um deles.
→ Você pode saber mais no post “O tributo ao longo da história no Brasil”
Quando analisamos a composição da carga tributária de um país, podemos verificar como a arrecadação se organiza – principalmente no que se refere aos tributos diretos e indiretos e também a maneira como o valor arrecadado é distribuído entre os entes federados.
A partir disso, a regressividade do sistema tributário brasileiro, caracterizada pela grande quantidade de tributos que é cobrada de forma indireta, fica evidente. Além disso, a comparação com outros países e com as recomendações da OCDE possibilita verificar a necessidade de que parâmetros mais justos sejam estabelecidos.
Apesar de não haver uma conclusão única ou definitiva sobre o tema, é evidente que refletir sobre a tributação e suas consequências é parte importante na construção de uma sociedade mais justa e igualitária, tendo em vista, inclusive, que a arrecadação é um pilar essencial para possibilitar a criação e permanência de políticas públicas.
Para entender melhor como cada tipo de tributo afeta sua vida, segue com a gente! Nos próximos posts, apresentaremos como cada um dos tributos é cobrado e para que eles servem.
→ Neste vídeo, apresentamos de forma simples e didática quais tributos existem no Brasil, como funciona o sistema tributário nacional e qual a sua relação com a desigualdade social. Clique no vídeo para começar:
- Esse conteúdo foi publicado em 02/05/2023 com objetivo de democratizar o conhecimento jurídico sobre o tema de forma simples para toda população. Para encontrar mais informações e atualizações sobre o assunto, acesse a página do projeto.
Autores:
- Bianca Sampaio de Oliveira
- Lanna Garcês Castro
- Laryssa Gonçalves Brum
- Leonardo Linck Squillace
- Luiza Linardi Guanabara
- Mariana Mativi
- Pâmela Larissa Miguel Gottardini
- Pamela Vieira de Souza
- Paola dos Santos Flávio
- Rafaela Cury Silveira
Fontes:
Instituto Mattos Filho
Estimativa de Carga Tributária Bruta do Governo Geral – Boletim de abril de 2021
O que é carga tributária? Receita Federal
Produto Interno Bruto – PIB – IBGE
Carga tributária: 1990-2021 – Observatório de Política Fiscal (FGV/IBRE)
A carga tributária brasileira é alta? Uma análise em foco e em perspectiva comparada